 Propietarios
Seguro de impago de alquiler: qué cubre y cuándo compensa
Coberturas, carencias, exclusiones y coste orientativo del seguro de impago. Y por qué lo paga el propietario y no el inquilino.
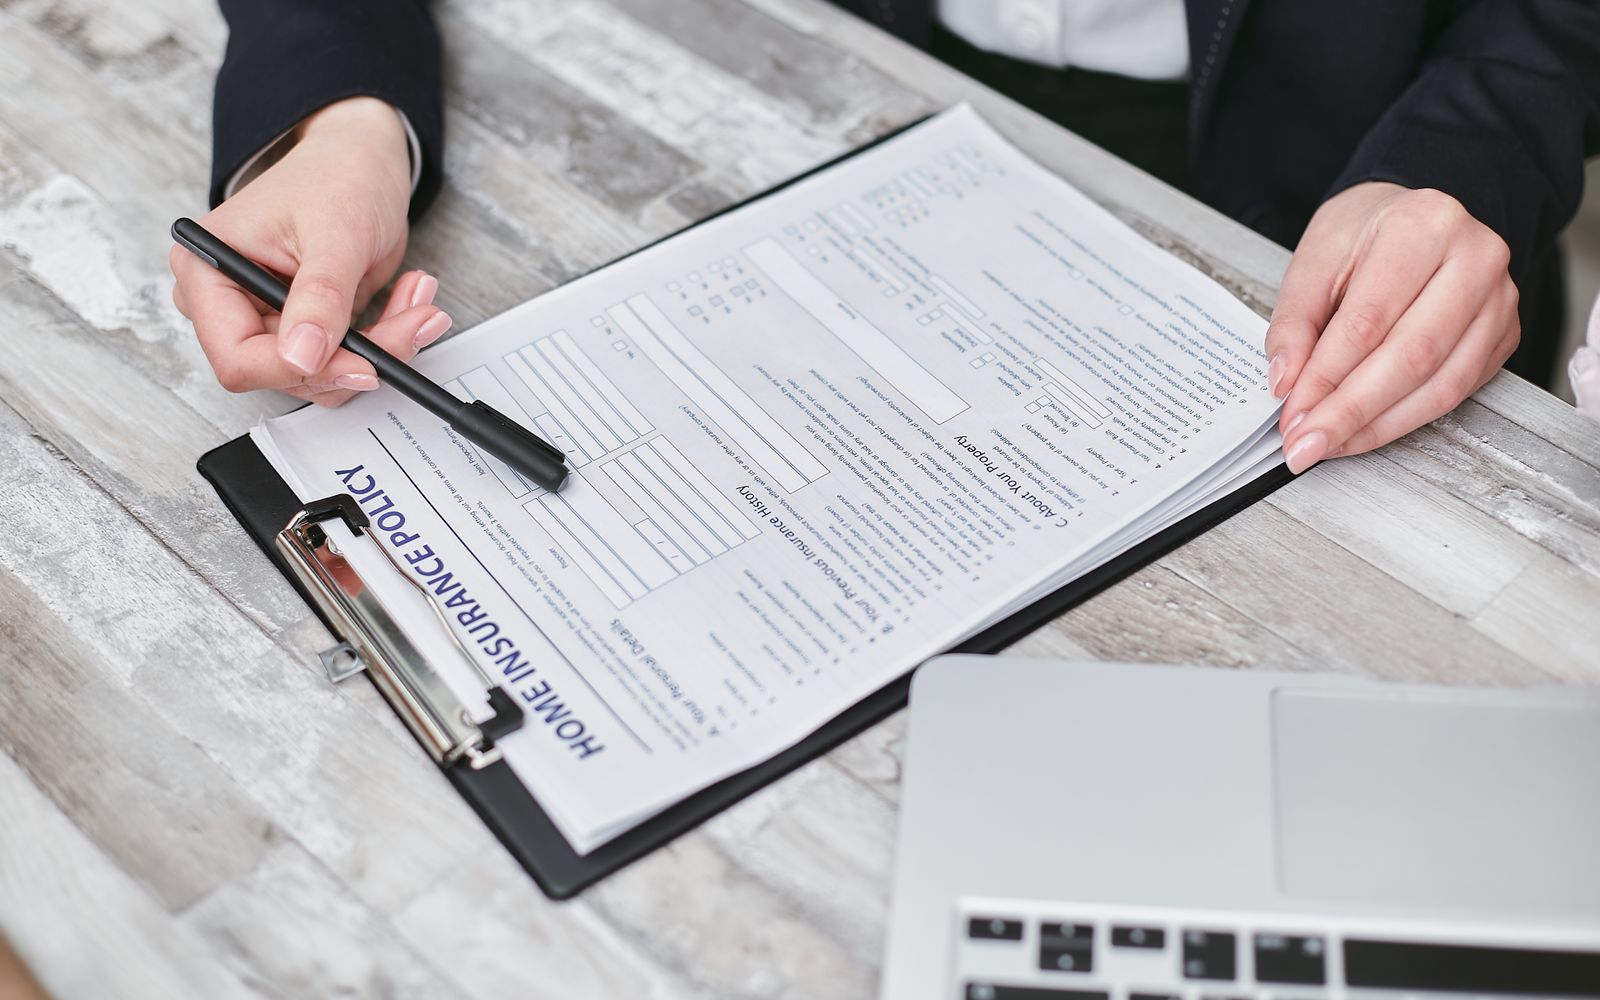
El miedo al impago es la principal razón por la que muchos propietarios dudan en alquilar. El seguro de impago no elimina el riesgo de tener un mal inquilino, pero sí reduce mucho su impacto económico. Vamos a ver qué cubre, qué no y cuándo merece la pena.
Qué es un seguro de impago
Es una póliza que contrata el propietario para cubrir las rentas que el inquilino deje de pagar, normalmente durante un número máximo de meses. La mayoría de pólizas incluyen además defensa jurídica para reclamar la deuda y recuperar la vivienda.
Coberturas habituales
- Impago de rentas: suele cubrir entre 6 y 12 mensualidades, según la póliza.
- Defensa jurídica: abogado y procurador para el procedimiento de desahucio y reclamación de cantidades.
- Actos vandálicos: daños causados por el inquilino en la vivienda, con un límite económico.
- Cerrajería para el cambio de cerradura tras recuperar la posesión.
- Algunas incluyen suministros impagados o la reclamación de otros gastos pactados en el contrato.
Lo que conviene leer en la letra pequeña
Dos pólizas con un precio parecido pueden ser muy distintas. Antes de contratar, revisa:
- Periodo de carencia: tiempo desde la contratación en el que no hay cobertura.
- Franquicia: el primer mes impagado, a veces, no se cubre.
- Plazo para comunicar el impago: si avisas tarde, la aseguradora puede rechazar el siniestro.
- Requisitos del inquilino: casi todas exigen un estudio de solvencia previo y aprobado.
- Límite de renta asegurable y si cubre o no gastos de comunidad e IBI repercutidos.
- Exclusiones: contratos no formalizados por escrito, inquilinos conocidos o familiares, alquileres de temporada, etc.
Cuánto cuesta
Como referencia orientativa, el precio suele situarse en una horquilla del 3 % al 5 % de la renta anual, según la aseguradora, las coberturas y el perfil del inquilino. Para un piso de 1.000 € al mes en Alcalá hablaríamos, aproximadamente, de entre 360 € y 600 € al año. La prima del seguro de impago es, además, un gasto deducible de los rendimientos del alquiler en el IRPF.
¿Quién paga el seguro? El propietario
El seguro protege al propietario, así que lo contrata y lo paga él. No es admisible imponerlo al inquilino como condición, ni repercutir su coste por la vía de nuevas garantías. El artículo 36.5 de la LAU limita las garantías adicionales a la fianza a dos mensualidades de renta en los contratos de vivienda de hasta cinco años (siete si el arrendador es persona jurídica), y la Ley 12/2023 dejó claro que los gastos de gestión del alquiler corren a cargo del arrendador. Exigir al inquilino que asuma el seguro iría en contra de ese espíritu y puede generar conflictos.
Lo que sí puede hacer el inquilino es colaborar en el estudio de solvencia que pide la aseguradora, aportando su documentación. Eso no tiene coste para él.
¿Cuándo compensa?
No hay una respuesta única, pero hay situaciones en las que lo recomendamos claramente:
- Si dependes de la renta para pagar la hipoteca o completar tus ingresos.
- Si es tu primera experiencia como propietario y no tienes colchón para varios meses sin cobrar.
- Si la renta es alta en relación con tus ahorros.
- Si no vives cerca y te costaría gestionar personalmente una reclamación.
Puede compensar menos si el inquilino tiene una solvencia muy holgada y un aval bancario, o si tu situación financiera te permite asumir el riesgo. Aun así, la cobertura jurídica por sí sola ya suele justificar el coste: un procedimiento de desahucio con abogado y procurador puede salir caro y alargarse meses.
Seguro de impago y selección del inquilino: dos capas
El error más frecuente es pensar que, con seguro, da igual a quién se alquile. No es así. Si el inquilino no supera el estudio de la aseguradora, la póliza no se emite o no cubre. Y aunque cubra, un impago siempre implica gestiones, tiempo y una vivienda que puede necesitar reparaciones. El seguro es la segunda capa; la primera es elegir bien.
Un ejemplo práctico
| Escenario | Sin seguro | Con seguro (ejemplo orientativo) |
|---|---|---|
| Renta mensual | 950 € | 950 € |
| Meses impagados hasta recuperar la vivienda | 8 | 8 |
| Rentas perdidas | 7.600 € | Cubiertas según póliza (puede haber franquicia) |
| Abogado y procurador | A cargo del propietario | Incluidos |
| Coste anual del seguro | 0 € | Aprox. 340 – 570 € |
Las cifras son ilustrativas; cada póliza tiene sus límites y condiciones.
Cómo lo gestionamos en Alka
En nuestra gestión integral te ayudamos a elegir la póliza adecuada, tramitamos el estudio del inquilino con la aseguradora y, si se produce un impago, comunicamos el siniestro en plazo y coordinamos la reclamación. Tú no tienes que perseguir a nadie.
Si quieres alquilar con tranquilidad en Alcalá, el Corredor del Henares o Guadalajara, consulta nuestros servicios para propietarios o pídenos una valoración gratuita del alquiler en contacto. Te diremos cuánto puedes pedir y qué protección encaja con tu caso.
Sigue leyendo
Artículos relacionados
 Propietarios
Gestión integral o solo búsqueda de inquilino: cuál te conviene
Comparamos la búsqueda de inquilino (1 mensualidad + IVA) con la gestión integral (6 % + IVA) para que elijas según tu tiempo y tu riesgo.
 Propietarios
Cuánto cobrar de alquiler por tu piso en Alcalá de Henares en 2026: guía por barrios
Rangos orientativos de alquiler por barrios de Alcalá de Henares en 2026 y los factores que hacen subir o bajar el precio de tu piso.
 Propietarios
Rentabilidad de un piso en alquiler en Alcalá de Henares: cómo calcularla (bruta y neta) con ejemplos
Aprende a calcular la rentabilidad bruta y neta de un piso en alquiler en Alcalá de Henares, con ejemplos reales por barrios, todos los gastos que debes restar y los errores más habituales.